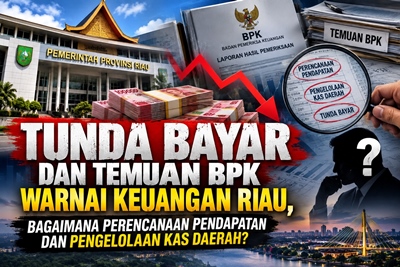
 LintasRiauNews.com , PEKANBARU — Persoalan keuangan Pemerintah Provinsi (Pemprov) Riau kembali menjadi perhatian publik. Di tengah dinamika pendapatan daerah, keterbatasan fiskal, serta kebijakan pemangkasan Transfer ke Daerah (TKD), persoalan tunda bayar dan sejumlah catatan pemeriksaan Badan Pemeriksa Keuangan (BPK) memunculkan pertanyaan mendasar mengenai kualitas perencanaan anggaran dan pengelolaan kas daerah.
Kondisi tersebut perlu dilihat secara menyeluruh. Tekanan fiskal akibat berkurangnya transfer pemerintah pusat memang dapat memengaruhi kemampuan daerah dalam membiayai program pembangunan. Namun, apakah seluruh persoalan pembayaran semata-mata disebabkan oleh pemangkasan TKD, atau terdapat faktor lain yang perlu dievaluasi dalam perencanaan pendapatan, pengendalian belanja, dan manajemen kas?
Pertanyaan ini penting dijawab secara terbuka agar masyarakat memperoleh gambaran utuh mengenai kondisi keuangan daerah.
Catatan BPK Perlu Menjadi Bahan Evaluasi
Dalam pemeriksaan laporan keuangan pemerintah daerah, BPK tidak hanya menilai penyajian laporan keuangan, tetapi juga mengidentifikasi persoalan yang berkaitan dengan kepatuhan terhadap ketentuan, pengendalian internal, serta pengelolaan anggaran.
Catatan pemeriksaan terhadap Laporan Keuangan Pemerintah Provinsi Riau Tahun Anggaran 2024 perlu menjadi bahan evaluasi, khususnya terkait perencanaan pendapatan, pengendalian belanja, pengelolaan kewajiban atau utang daerah, serta manajemen kas.
Sejumlah aspek tersebut berkaitan erat dengan kemampuan pemerintah daerah menjaga keseimbangan antara pendapatan yang benar-benar terealisasi dan belanja yang telah direncanakan maupun menjadi kewajiban untuk dibayarkan.
Apabila target pendapatan tidak tercapai sesuai proyeksi, sementara belanja tetap berjalan atau kewajiban pembayaran terus bertambah, tekanan terhadap arus kas daerah dapat meningkat. Karena itu, kualitas perencanaan anggaran sejak awal tahun menjadi salah satu aspek penting yang perlu diperiksa dan dievaluasi.
Meski demikian, catatan pemeriksaan BPK harus dibaca sesuai isi dan rekomendasi resminya. Temuan administrasi atau kelemahan tata kelola tidak serta-merta membuktikan adanya tindak pidana. Yang diperlukan adalah penjelasan pemerintah daerah mengenai penyebab persoalan dan langkah perbaikannya.
Tunda Bayar, Sejauh Mana Penyelesaiannya?
Persoalan tunda bayar menjadi salah satu isu yang patut mendapat perhatian. Ketika pekerjaan telah dilaksanakan atau kewajiban pembayaran telah timbul, kepastian penyelesaian menjadi penting bagi pihak yang berhak menerima pembayaran maupun bagi keberlangsungan program pemerintah.
Namun, tunda bayar tidak dapat disamakan begitu saja dengan defisit anggaran, kekurangan transfer bagi hasil, ataupun berkurangnya TKD. Masing-masing memiliki karakteristik, dasar pencatatan, dan mekanisme penyelesaian yang berbeda.
Oleh sebab itu, publik membutuhkan penjelasan terperinci mengenai nilai kewajiban yang masih tersisa, asal kegiatan, tahun anggaran, dasar pencatatan, serta realisasi pembayaran yang telah dilakukan.
Pemerintah Provinsi Riau juga perlu menjelaskan apakah seluruh kewajiban telah diverifikasi, bagaimana urutan prioritas pembayarannya, dan apakah masih terdapat kewajiban yang belum diselesaikan.
Transparansi tersebut penting agar masyarakat tidak hanya menerima pernyataan bahwa keuangan daerah sedang tertekan, tetapi juga memperoleh informasi konkret tentang perkembangan penyelesaiannya.
BOSDA 2024 Menambah Pertanyaan Publik
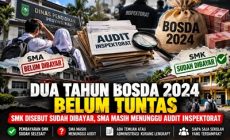
Salah satu persoalan yang perlu ditelusuri lebih lanjut adalah penyelesaian Bantuan Operasional Sekolah Daerah (BOSDA) Tahun Anggaran 2024.
Berdasarkan keterangan awal yang diperoleh dari pihak terkait di Dinas Pendidikan Provinsi Riau, BOSDA untuk SMA disebut masih dalam proses pemeriksaan Inspektorat, sedangkan BOSDA untuk SMK disebut telah dibayarkan.
Informasi tersebut masih memerlukan pendalaman, terutama mengenai nilai dana yang belum diselesaikan, jumlah dan status sekolah yang terdampak, cakupan pemeriksaan, serta target waktu penyelesaian.
Pemeriksaan Inspektorat terhadap penggunaan dana perlu dihormati sebagai bagian dari mekanisme pengawasan. Namun, proses pemeriksaan juga perlu disertai kejelasan informasi mengenai tahapan dan tindak lanjutnya, sepanjang tidak melanggar ketentuan yang berlaku.
Jika masih terdapat kewajiban pembayaran yang berkaitan dengan BOSDA 2024, pertanyaan yang wajar diajukan adalah apa penyebabnya, bagaimana status administrasi dan anggarannya, serta kapan sekolah memperoleh kepastian.
Dunia pendidikan membutuhkan kepastian pembiayaan untuk menunjang kegiatan operasional. Karena itu, penyelesaian persoalan BOSDA tidak cukup hanya dijelaskan melalui status pemeriksaan, tetapi perlu disertai informasi mengenai langkah penyelesaian yang dapat dipertanggungjawabkan.
Pemangkasan TKD Bukan Satu-satunya Pertanyaan
Pemangkasan Transfer ke Daerah dapat mempersempit ruang fiskal pemerintah provinsi. Berkurangnya penerimaan dari pemerintah pusat tentu perlu diperhitungkan dalam penyusunan dan penyesuaian anggaran.
Namun, dampaknya terhadap tunda bayar harus dianalisis berdasarkan data. Pemerintah daerah perlu menjelaskan besaran perubahan TKD, pengaruhnya terhadap pendapatan secara keseluruhan, realisasi pendapatan asli daerah (PAD), capaian penerimaan lainnya, serta penyesuaian belanja yang dilakukan.
Dengan demikian, dapat diketahui sejauh mana tekanan fiskal berasal dari faktor eksternal dan sejauh mana persoalan berkaitan dengan perencanaan maupun pelaksanaan anggaran daerah.
Tanpa data yang terukur, terlalu dini untuk menyimpulkan bahwa seluruh persoalan tunda bayar disebabkan oleh pemangkasan TKD. Sebaliknya, juga tidak tepat menuding lemahnya perencanaan sebagai penyebab tunggal tanpa menelaah dokumen anggaran, laporan realisasi, dan penjelasan resmi pihak terkait.
Pengelolaan Kas Daerah Perlu Dijelaskan
Di tengah persoalan tersebut, pengelolaan kas daerah menjadi aspek penting yang perlu mendapat perhatian.
Perencanaan kas yang baik membantu pemerintah menyesuaikan jadwal penerimaan dan pengeluaran agar kewajiban pembayaran dapat dipenuhi sesuai kemampuan keuangan serta ketentuan yang berlaku. Proyeksi pendapatan yang realistis juga diperlukan agar belanja tidak disusun hanya berdasarkan target penerimaan yang belum pasti terealisasi.
Karena itu, Pemprov Riau perlu memberikan penjelasan mengenai mekanisme proyeksi pendapatan, evaluasi realisasi penerimaan, pengendalian belanja, pencatatan kewajiban, dan penyusunan jadwal pembayaran.
Informasi tersebut bukan semata-mata persoalan teknis birokrasi. Pengelolaan kas yang tertib berkaitan langsung dengan kepastian pembayaran kegiatan pemerintah, kelancaran pembangunan, serta kepercayaan masyarakat terhadap tata kelola keuangan daerah.
Menunggu Penjelasan Resmi Pemerintah Provinsi Riau
Atas berbagai persoalan tersebut, sejumlah pertanyaan layak diajukan kepada pihak-pihak yang memiliki kewenangan, mulai dari pengelola keuangan daerah, Badan Pengelola Keuangan dan Aset Daerah (BPKAD), Badan Perencanaan Pembangunan Daerah (Bappeda), hingga organisasi perangkat daerah terkait.
Pertanyaan utamanya, berapa nilai tunda bayar yang masih tersisa dan bagaimana perkembangannya? Sejauh mana realisasi pendapatan daerah memengaruhi kemampuan pembayaran? Apa tindak lanjut atas rekomendasi BPK? Bagaimana pengelolaan kas dilakukan untuk memastikan kewajiban pemerintah tetap terkendali? Dan kapan persoalan pembayaran yang masih tertunda dapat diselesaikan?
Jawaban atas pertanyaan tersebut diperlukan agar masyarakat dapat membedakan persoalan yang bersumber dari tekanan fiskal, kendala administrasi, ketidaksesuaian proyeksi pendapatan, maupun faktor lain yang dapat dibuktikan melalui dokumen resmi.
Pada akhirnya, persoalan keuangan daerah bukan hanya tentang berapa besar anggaran yang tersedia, tetapi juga bagaimana anggaran direncanakan, digunakan, dicatat, dan dipertanggungjawabkan.
Publik berhak memperoleh penjelasan yang transparan dan terukur. Sementara pemerintah daerah berkewajiban memastikan bahwa setiap persoalan ditangani sesuai aturan, rekomendasi pemeriksaan ditindaklanjuti, dan kewajiban pembayaran diselesaikan berdasarkan mekanisme yang sah.**(ian)

Posting Terkait

LintasRiauNews.com, PEKANBARU — Persoalan tunda bayar Bantuan Operasional Sekolah

LintasRiauNews. com, PEKANBARU — Pemerintah Provinsi Riau mendorong Rumah

LintasRiauNews.com, DUMAI — Jajaran pengurus dan anggota Dewan Pimpinan