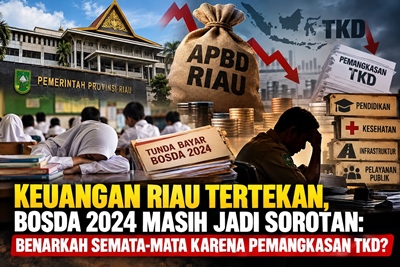
 LintasRiauNews.com ,PEKANBARU — Kondisi keuangan Pemerintah Provinsi (Pemprov) Riau menjadi perhatian publik menyusul persoalan tunda bayar sejumlah kegiatan tahun anggaran 2024, termasuk Bantuan Operasional Sekolah Daerah (BOSDA), serta tekanan fiskal yang berlanjut pada tahun-tahun berikutnya.
Persoalan ini memunculkan pertanyaan mendasar: apakah tekanan keuangan yang dialami Pemprov Riau semata-mata disebabkan oleh kebijakan pemerintah pusat terkait Transfer ke Daerah (TKD), atau terdapat persoalan lain dalam perencanaan pendapatan, pengendalian belanja, dan pengelolaan kas daerah?
Pertanyaan tersebut penting dijawab secara terbuka karena kemampuan keuangan daerah berkaitan langsung dengan keberlangsungan program pendidikan, kesehatan, infrastruktur, dan pelayanan publik lainnya.
Temuan BPK Menjadi Titik Awal Penelusuran
Dalam pemeriksaan atas Laporan Keuangan Pemerintah Daerah (LKPD) Provinsi Riau Tahun Anggaran 2024, Badan Pemeriksa Keuangan (BPK) memberikan opini Wajar Dengan Pengecualian (WDP).
BPK juga menyoroti sejumlah persoalan, antara lain perencanaan pendapatan yang belum memadai, pengendalian belanja dan pengelolaan utang yang belum memadai, serta kelemahan dalam manajemen kas daerah.
Temuan tersebut menjadi dasar penting untuk menelusuri bagaimana perencanaan keuangan disusun, bagaimana penerimaan daerah diproyeksikan, dan bagaimana pemerintah memastikan kewajiban yang telah timbul dapat dibayarkan sesuai ketentuan.
Temuan pemeriksaan itu tidak dengan sendirinya membuktikan adanya tindak pidana. Namun, persoalan yang dicatat BPK perlu dijelaskan oleh pemerintah daerah agar masyarakat mengetahui penyebab dan langkah penyelesaiannya.
BOSDA 2024: Mengapa Pembayaran Tertunda?
Persoalan yang patut mendapat perhatian khusus adalah tunda bayar BOSDA Tahun Anggaran 2024.
Pada April 2025, Plt Kepala Dinas Pendidikan Provinsi Riau, Erisman Yahya, menjelaskan bahwa sebagian besar BOSDA 2024 masuk kategori tunda bayar. Pembayaran disebut menunggu pemeriksaan dan direncanakan melalui APBD Perubahan 2025.
Penjelasan tersebut menjadi pintu masuk untuk menelusuri status kewajiban tersebut.
Sebab, BOSDA merupakan salah satu instrumen pendanaan pendidikan daerah. Ketika pembayarannya tertunda, perlu dipastikan apakah sekolah atau penerima bantuan mengalami dampak terhadap pelaksanaan kegiatan yang telah direncanakan.
Hingga angka dan status pembayaran diverifikasi melalui dokumen resmi, belum dapat disimpulkan berapa nilai keseluruhan BOSDA yang masih tertunda maupun berapa yang sudah diselesaikan.
Karena itu, Dinas Pendidikan, BPKAD, dan Inspektorat Provinsi Riau perlu memberikan penjelasan mengenai nilai kewajiban, penyebab keterlambatan, serta perkembangan penyelesaiannya.
Apakah Persoalan Ini Berkaitan dengan TKD?
Pengurangan alokasi TKD memang dapat mempersempit ruang fiskal pemerintah daerah. Ketika pendapatan transfer lebih rendah daripada yang direncanakan, pemerintah daerah harus menyesuaikan belanja dan menentukan prioritas pembayaran.
Namun, pengurangan alokasi TKD pada 2026 tidak dapat secara otomatis digunakan untuk menjelaskan seluruh persoalan keuangan yang telah muncul pada 2024.
Pada tahun anggaran 2024, persoalan pembayaran kegiatan Pemprov Riau juga dikaitkan dengan belum masuknya Dana Bagi Hasil (DBH) dari pemerintah pusat.
Faktor tersebut perlu diperiksa melalui data penetapan hak DBH, jadwal penyaluran, jumlah yang benar-benar masuk ke kas daerah, dan nilai kewajiban yang belum dibayar pada akhir tahun.
Pada saat yang sama, perencanaan pendapatan, realisasi PAD, pengendalian belanja, dan pengelolaan kas daerah juga perlu diperiksa.
Dengan demikian, persoalan keuangan Riau harus dianalisis dari dua sisi: tekanan penerimaan dari pemerintah pusat dan kemampuan pemerintah daerah merencanakan serta mengelola anggaran.
Peran Pengelola Keuangan Daerah Perlu Dijelaskan
Dalam tata kelola keuangan daerah, Sekretaris Daerah memiliki peran penting sebagai koordinator pengelolaan keuangan daerah dan Ketua Tim Anggaran Pemerintah Daerah (TAPD), sesuai ketentuan PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah.
BPKAD, perangkat daerah penghasil pendapatan, serta masing-masing organisasi perangkat daerah juga memiliki tugas sesuai kewenangannya.
Karena itu, penelusuran perlu mencakup proses penyusunan APBD, proyeksi pendapatan, penetapan belanja, pemantauan posisi kas, dan keputusan mengenai pembayaran kewajiban.
Riwayat jabatan para pejabat yang terlibat dalam pengelolaan keuangan daerah juga relevan untuk memahami kesinambungan kebijakan dari satu periode pemerintahan ke periode berikutnya. Namun, jabatan seseorang pada periode tertentu bukan bukti dengan sendirinya bahwa orang tersebut menyebabkan persoalan keuangan.
Penilaian tanggung jawab harus didasarkan pada kewenangan, keputusan yang terdokumentasi, kronologi timbulnya kewajiban, serta hasil pemeriksaan yang relevan.
Pelayanan Dasar Jangan Sampai Menjadi Korban
Pendidikan, kesehatan, dan infrastruktur merupakan sektor yang penting bagi masyarakat. Karena itu, kondisi fiskal daerah perlu dilihat bukan hanya dari besarnya pendapatan dan belanja, melainkan juga dari kemampuan pemerintah melaksanakan program yang telah dianggarkan.
Untuk sektor pendidikan, status BOSDA 2024 perlu ditelusuri secara khusus. Untuk kesehatan dan infrastruktur, perlu diperiksa apakah terdapat kewajiban tertunda, kegiatan yang ditunda, atau perubahan program yang secara langsung berkaitan dengan keterbatasan anggaran.
Pengujian tersebut diperlukan agar dampak terhadap pelayanan publik dapat dijelaskan berdasarkan data, bukan sekadar dugaan.
Pemprov Riau Perlu Membuka Data
Untuk memperoleh gambaran yang utuh, redaksi memandang perlu adanya penjelasan dari Pemprov Riau mengenai beberapa hal.
Pertama, berapa nilai pasti tunda bayar Pemprov Riau pada akhir 2024 dan berapa yang telah diselesaikan?
Kedua, berapa nilai BOSDA 2024 yang belum dibayar pada akhir tahun, berapa yang telah dibayarkan melalui APBD 2025, dan apakah masih terdapat kewajiban tersisa?
Ketiga, berapa nilai DBH yang seharusnya diterima pada 2024, berapa yang benar-benar masuk ke kas daerah, dan kapan kekurangan penyaluran tersebut diselesaikan?
Keempat, bagaimana perkembangan realisasi PAD dan pendapatan transfer dibandingkan dengan target APBD murni maupun APBD Perubahan?
Kelima, langkah apa yang telah diambil untuk menindaklanjuti temuan BPK mengenai perencanaan pendapatan, pengendalian belanja, pengelolaan utang, dan manajemen kas?
Jawaban atas pertanyaan tersebut penting agar publik dapat membedakan dampak kebijakan pemerintah pusat, persoalan penerimaan daerah, dan masalah perencanaan maupun pengelolaan keuangan di tingkat pemerintah provinsi.
Redaksi akan terus menelusuri dokumen APBD, laporan realisasi anggaran, hasil pemeriksaan, dan keterangan para pihak untuk memperoleh gambaran yang lebih lengkap.
Hak jawab dan klarifikasi dari pihak-pihak terkait tetap menjadi bagian penting dalam proses pemberitaan ini.
Bersambung.

Posting Terkait

LintasRiauNews.com ,ROKAN HULU — Kuasa hukum wartawan TerasPublik.com Budi

LintasRiauNews.com,PEKANBARU — Kabar membanggakan datang dari keluarga

LintasRiauNews.com ,PEKANBARU — Memasuki akhir pekan, jajaran Direktorat Lalu